무료 AI 사전진단
제공 내용입력한 가족·자산 정보를 바탕으로 지원 범위 내 추정 계산과 검토 방향 안내
받는 결과물사전진단 결과·무료 보고서
보수무료
자산승계 상담
무료 사전진단은 유지하고, 전문가 검토와 신고대행은 업무 범위를 확인한 뒤 진행합니다.
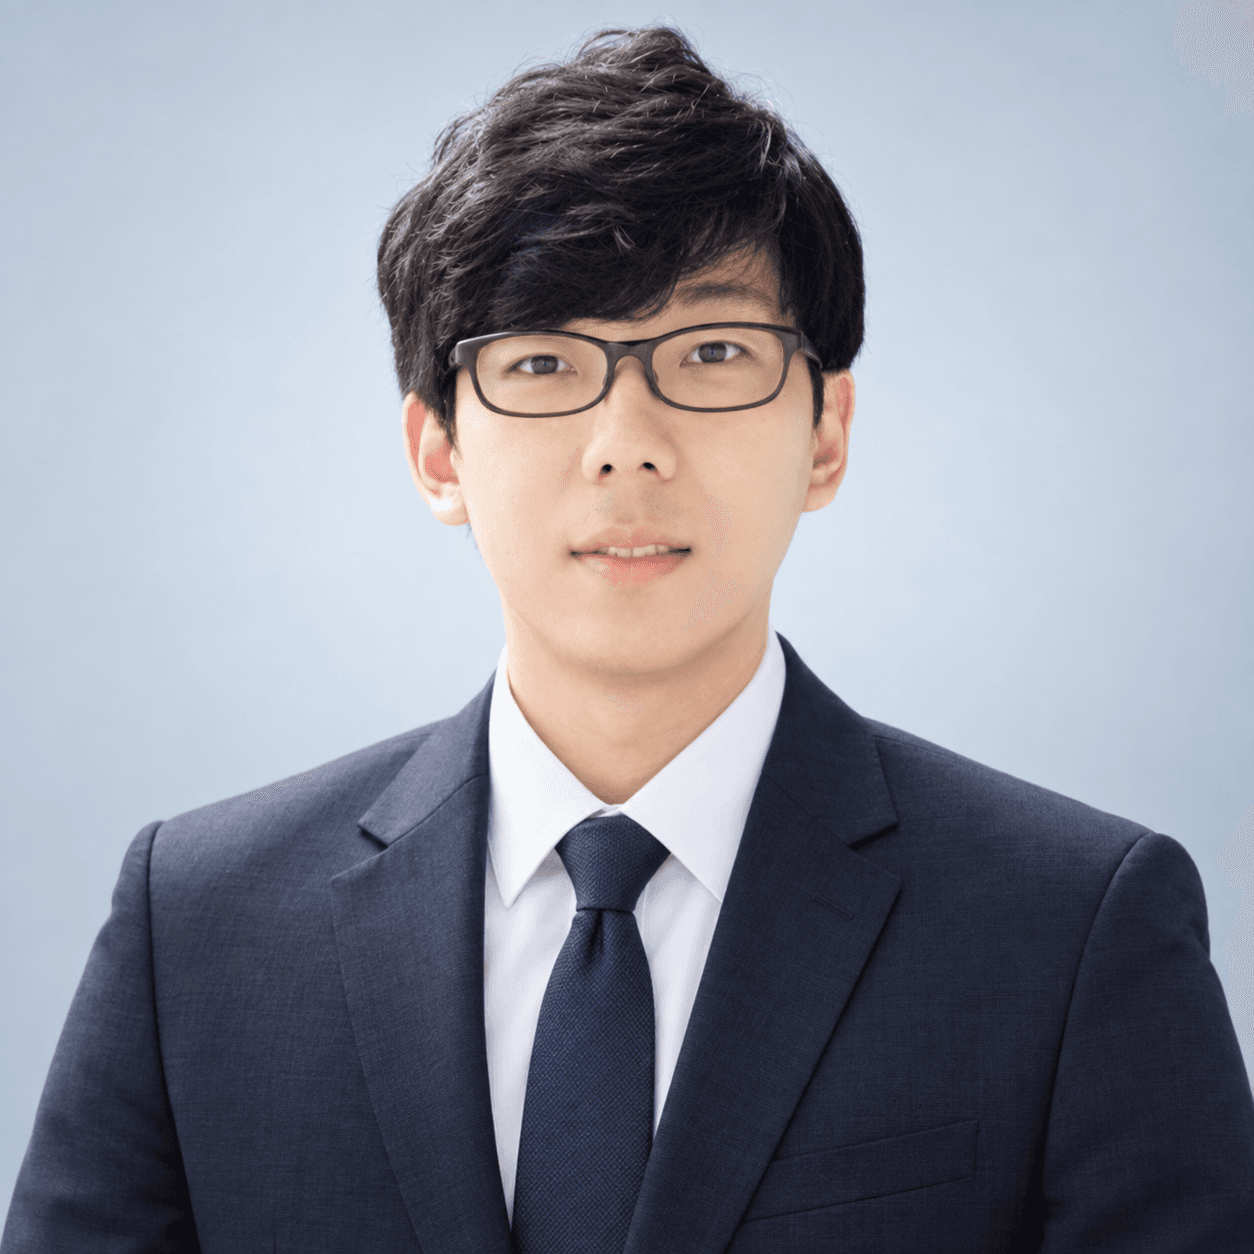
전문가 프로필
조경호 공인회계사
회계·세무 전문성과 AI 구현 경험을 바탕으로, 가족의 자산승계 대안과 실행 순서를 함께 검토합니다.
무료 AI 사전진단에는 전문가의 개별 검토가 포함되지 않습니다. 전문가 검토는 별도 의뢰 후 진행합니다.
직접 문의
상담 연결 전에 무료 보고서와 사전진단 결과를 함께 확인할 수 있습니다.
업무 범위와 보수 안내
자산승계 방향을 정하기 위한 컨설팅부터 신고대행까지, 필요한 업무만 의뢰하실 수 있습니다.
| 구분 | 제공 내용 | 받는 결과물 | 보수 |
|---|---|---|---|
| 무료 AI 사전진단 | 입력한 가족·자산 정보를 바탕으로 지원 범위 내 추정 계산과 검토 방향 안내 | 사전진단 결과·무료 보고서 | 무료 |
| 자산승계 컨설팅 | 자료와 적용 조건을 확인하고 상속·증여·양도·가업승계 대안 검토 | 대안 비교·필요자금·주의사항·실행 순서를 담은 검토 결과 | 업무 범위 확인 후 견적 |
| 신고대행 | 계약한 세목의 자료 검토·세액 계산·신고서 작성·제출 | 신고서·접수증·해당 시 납부 안내자료 | 아래 세목별 상세 보수표 참고 |
제공 내용입력한 가족·자산 정보를 바탕으로 지원 범위 내 추정 계산과 검토 방향 안내
받는 결과물사전진단 결과·무료 보고서
보수무료
제공 내용자료와 적용 조건을 확인하고 상속·증여·양도·가업승계 대안 검토
받는 결과물대안 비교·필요자금·주의사항·실행 순서를 담은 검토 결과
보수업무 범위 확인 후 견적
제공 내용계약한 세목의 자료 검토·세액 계산·신고서 작성·제출
받는 결과물신고서·접수증·해당 시 납부 안내자료
보수아래 세목별 상세 보수표 참고
컨설팅과 신고대행은 각각 의뢰할 수 있습니다. 함께 의뢰하는 경우에는 포함 업무와 중복되는 검토 범위를 구분합니다.
신고 업무 시작가격 요약
자료와 업무 범위를 확인한 뒤 최종 견적을 안내하며, 고객 동의 후 업무를 시작합니다.
| 업무 | 기본 보수·부가세 별도 | 부가세 포함 기본 금액 | 제공 내용 |
|---|---|---|---|
| 상속세 신고 | 200만원부터 | 220만원부터 | 재산·공제 검토, 세액 계산, 신고서 작성·제출 |
| 증여세 신고 | 30만원부터 | 33만원부터 | 증여재산·공제 검토, 세액 계산, 신고서 작성·제출 |
| 양도소득세 신고 — 일반 과세 | 45만원부터 | 49만 5천원부터 | 취득가액·필요경비·공제 검토, 세액 계산, 신고서 작성·제출 |
| 단순 1세대1주택 비과세 요건 검토 | 30만원 | 33만원 | 비과세 요건 확인과 검토 결과 안내. 실제 신고 여부는 검토 후 결정 |
기본 보수·부가세 별도200만원부터
부가세 포함 기본 금액220만원부터
제공 내용재산·공제 검토, 세액 계산, 신고서 작성·제출
기본 보수·부가세 별도30만원부터
부가세 포함 기본 금액33만원부터
제공 내용증여재산·공제 검토, 세액 계산, 신고서 작성·제출
기본 보수·부가세 별도45만원부터
부가세 포함 기본 금액49만 5천원부터
제공 내용취득가액·필요경비·공제 검토, 세액 계산, 신고서 작성·제출
기본 보수·부가세 별도30만원
부가세 포함 기본 금액33만원
제공 내용비과세 요건 확인과 검토 결과 안내. 실제 신고 여부는 검토 후 결정
부가세 포함 금액은 기본 보수에 부가세 10%를 더한 금액입니다. 추가 검토와 외부 전문가 비용은 포함하지 않습니다. 표시 금액은 신고·검토 보수이며 고객이 납부할 세금과는 별개입니다.
상세 보수표
하한은 초과, 상한은 이하 기준입니다. 표 범위를 넘는 금액은 마지막 요율을 자동 연장하지 않고 별도 견적으로 안내합니다.
보수 산정 기준: 상속재산 총액(사전증여 포함, 채무 차감 전). 세금을 계산하는 과세표준이 아니라 보수를 산정하기 위한 재산금액입니다.
| 보수 산정 대상 | 기본 보수 산식·부가세 별도 | 부가세 포함 기본 보수 |
|---|---|---|
| 5억원 이하 | 200만원 | 220만원 |
| 5억원 초과~10억원 이하 | 200만원 + 5억원 초과액 × 0.2% | 220만원 초과~330만원 |
| 10억원 초과~20억원 이하 | 300만원 + 10억원 초과액 × 0.25% | 330만원 초과~605만원 |
| 20억원 초과~30억원 이하 | 550만원 + 20억원 초과액 × 0.2% | 605만원 초과~825만원 |
| 30억원 초과~50억원 이하 | 750만원 + 30억원 초과액 × 0.15% | 825만원 초과~1,155만원 |
| 50억원 초과~100억원 이하 | 1,050만원 + 50억원 초과액 × 0.1% | 1,155만원 초과~1,705만원 |
| 100억원 초과 | 별도 견적 | 부가세 포함 총액으로 안내 |
기본 보수 산식·부가세 별도200만원
부가세 포함 기본 보수220만원
기본 보수 산식·부가세 별도200만원 + 5억원 초과액 × 0.2%
부가세 포함 기본 보수220만원 초과~330만원
기본 보수 산식·부가세 별도300만원 + 10억원 초과액 × 0.25%
부가세 포함 기본 보수330만원 초과~605만원
기본 보수 산식·부가세 별도550만원 + 20억원 초과액 × 0.2%
부가세 포함 기본 보수605만원 초과~825만원
기본 보수 산식·부가세 별도750만원 + 30억원 초과액 × 0.15%
부가세 포함 기본 보수825만원 초과~1,155만원
기본 보수 산식·부가세 별도1,050만원 + 50억원 초과액 × 0.1%
부가세 포함 기본 보수1,155만원 초과~1,705만원
기본 보수 산식·부가세 별도별도 견적
부가세 포함 기본 보수부가세 포함 총액으로 안내
상속인 관계와 재산 구성을 확인하고 필요한 서류 목록 안내
제출된 부동산·금융재산·채무·증빙과 재산별 신고가액 근거 검토
제출된 증여 이력과 합산 대상 검토, 확정된 재산분할안을 바탕으로 적용 공제 검토
세액 계산, 신고 전 주요 내용 설명과 고객 확인, 신고서·명세서 작성·제출
해당 시 납부세액·기한 안내, 계약 범위 내 신고 보완자료 제출 지원
재산·채무와 공제·세액 계산명세, 신고서 사본, 접수증, 해당하는 경우 납부 안내자료.
비상장주식 평가, 감정평가, 등기, 분쟁·소송 관련 업무, 가업승계 특례의 심층 검토, 정식 세무조사 대응. 연부연납·물납 신청 등의 포함 여부는 견적서에 표시합니다.
보수 산정 기준: 이번 신고 대상 증여재산 가액. 증여재산공제 등을 적용한 과세표준과 구분합니다.
| 보수 산정 대상 | 기본 보수 산식·부가세 별도 | 부가세 포함 기본 보수 |
|---|---|---|
| 1억원 이하 | 30만원 | 33만원 |
| 1억원 초과~3억원 이하 | 30만원 + 1억원 초과액 × 0.075% | 33만원 초과~49만 5천원 |
| 3억원 초과~5억원 이하 | 45만원 + 3억원 초과액 × 0.125% | 49만 5천원 초과~77만원 |
| 5억원 초과~10억원 이하 | 70만원 + 5억원 초과액 × 0.1% | 77만원 초과~132만원 |
| 10억원 초과~30억원 이하 | 120만원 + 10억원 초과액 × 0.08% | 132만원 초과~308만원 |
| 30억원 초과~50억원 이하 | 280만원 + 30억원 초과액 × 0.06% | 308만원 초과~440만원 |
| 50억원 초과 | 별도 견적 | 부가세 포함 총액으로 안내 |
기본 보수 산식·부가세 별도30만원
부가세 포함 기본 보수33만원
기본 보수 산식·부가세 별도30만원 + 1억원 초과액 × 0.075%
부가세 포함 기본 보수33만원 초과~49만 5천원
기본 보수 산식·부가세 별도45만원 + 3억원 초과액 × 0.125%
부가세 포함 기본 보수49만 5천원 초과~77만원
기본 보수 산식·부가세 별도70만원 + 5억원 초과액 × 0.1%
부가세 포함 기본 보수77만원 초과~132만원
기본 보수 산식·부가세 별도120만원 + 10억원 초과액 × 0.08%
부가세 포함 기본 보수132만원 초과~308만원
기본 보수 산식·부가세 별도280만원 + 30억원 초과액 × 0.06%
부가세 포함 기본 보수308만원 초과~440만원
기본 보수 산식·부가세 별도별도 견적
부가세 포함 기본 보수부가세 포함 총액으로 안내
증여자·수증자 관계, 증여일, 재산 종류·금액과 거래 증빙 확인
현금·일반 부동산 등 신고 대상 재산의 가액과 평가 근거 검토
제출된 과거 증여 내역의 합산 여부와 공제 적용 검토
세액 계산, 신고 전 주요 내용 설명과 고객 확인, 신고서·첨부자료 작성·제출
해당 시 납부세액·기한 안내, 계약 범위 내 신고 보완자료 제출 지원
증여재산 및 공제·세액 계산명세, 신고서 사본, 접수증, 해당하는 경우 납부 안내자료.
비상장주식 평가, 감정평가, 등기, 부담부증여의 양도소득세 신고, 여러 수증자·시기를 조합하는 증여계획 설계, 가업승계 특례의 심층 검토.
보수 산정 기준: 국내 부동산의 일반적인 양도 업무를 기준으로 하며, 양도차익이 아니라 양도가액(거래금액)을 기준으로 합니다.
| 보수 산정 대상 | 기본 보수 산식·부가세 별도 | 부가세 포함 기본 보수 |
|---|---|---|
| 단순 1세대1주택 비과세 요건 검토 | 30만원 | 33만원 |
| 일반 과세 — 5억원 이하 | 45만원 | 49만 5천원 |
| 일반 과세 — 5억원 초과~10억원 이하 | 60만원 | 66만원 |
| 일반 과세 — 10억원 초과~30억원 이하 | 90만원 | 99만원 |
| 일반 과세 — 30억원 초과~50억원 이하 | 135만원 | 148만 5천원 |
| 50억원 초과 | 별도 견적 | 부가세 포함 총액으로 안내 |
기본 보수 산식·부가세 별도30만원
부가세 포함 기본 보수33만원
기본 보수 산식·부가세 별도45만원
부가세 포함 기본 보수49만 5천원
기본 보수 산식·부가세 별도60만원
부가세 포함 기본 보수66만원
기본 보수 산식·부가세 별도90만원
부가세 포함 기본 보수99만원
기본 보수 산식·부가세 별도135만원
부가세 포함 기본 보수148만 5천원
기본 보수 산식·부가세 별도별도 견적
부가세 포함 기본 보수부가세 포함 총액으로 안내
매매계약서, 취득자료, 소유관계와 거래일자 검토
취득대금·관련 비용·중개보수·공사비 등 제출 증빙의 반영 여부 검토
보유·거주기간, 주택 보유 현황, 적용 세율·공제·감면의 기본 요건 검토
세액 계산, 신고 전 주요 내용 설명과 고객 확인, 신고서 작성·제출
해당 양도 건의 개인지방소득세 신고와 납부 안내를 함께 제공하는 구성
양도차익·필요경비·공제·세액 계산명세, 신고서 사본, 접수증, 해당하는 경우 납부 안내자료.
복수 자산·거래의 합산신고, 별도로 필요한 확정신고, 해외자산·주식 양도, 취득자료 복원, 복잡한 감면·특례 검토. 중복 자료 검토는 견적 단계에서 조정합니다.
주택 보유 현황, 취득·양도 시점, 보유·거주기간과 제출자료에 따른 요건 검토
사실관계·판단 근거·추가 확인사항을 정리한 검토 결과
검토 결과에 따른 신고 필요성과 고객 요청을 확인해 업무 범위를 확정
과세 부분 계산·추가 쟁점이 있으면 변경 업무와 최종 총보수를 사전에 안내
비과세 확정, 모든 건 신고 접수증 제공, 무조건 33만원으로 신고까지 완료라고 표현하지 않습니다. 비과세 요건 검토와 일반 신고를 동시에 자동 과금하지 않습니다.
추가 검토·외부 비용
| 상황 | 보수 적용 | 사전 안내할 내용 |
|---|---|---|
| 증여·양도의 추가 쟁점 검토 | 해당 기본 보수의 25~50% 가산 가능 | 실제 쟁점·추가 자료·가산율·금액 |
| 부담부증여 | 증여세·양도세 신고 보수 구분 | 두 신고의 포함 여부와 전체 합계 |
| 가업승계·해외재산·복잡한 지분거래 | 별도 견적 | 지원 범위·평가·특례·사후관리 포함 여부 |
| 비상장주식 평가 | 신고 보수와 별도 | 대상 법인·기준일·평가 범위·결과물 |
| 감정평가·등기 등 외부 업무 | 외부 전문가 보수 별도 | 수행 주체·지급 대상·예상 비용 |
| 수임 신고의 통상적 보완자료 제출 | 계약한 범위에서 기본 보수에 포함 | 지원 범위·기간 |
| 정식 세무조사·조세불복·별도 경정청구 | 별도 계약 | 대상 세목·기간·업무 단계·보수 |
| 자산승계 컨설팅 | 업무 범위 확인 후 견적 | 비교 대안·결과물·신고와 중복 업무의 조정 |
보수 적용해당 기본 보수의 25~50% 가산 가능
사전 안내할 내용실제 쟁점·추가 자료·가산율·금액
보수 적용증여세·양도세 신고 보수 구분
사전 안내할 내용두 신고의 포함 여부와 전체 합계
보수 적용별도 견적
사전 안내할 내용지원 범위·평가·특례·사후관리 포함 여부
보수 적용신고 보수와 별도
사전 안내할 내용대상 법인·기준일·평가 범위·결과물
보수 적용외부 전문가 보수 별도
사전 안내할 내용수행 주체·지급 대상·예상 비용
보수 적용계약한 범위에서 기본 보수에 포함
사전 안내할 내용지원 범위·기간
보수 적용별도 계약
사전 안내할 내용대상 세목·기간·업무 단계·보수
보수 적용업무 범위 확인 후 견적
사전 안내할 내용비교 대안·결과물·신고와 중복 업무의 조정
기본 보수 60만원 + 추가 검토 25%(15만원) + 부가세 7만 5천원 = 82만 5천원
신고 1건의 기준
| 구분 | 기본 과금 단위 | 복수 건 처리 |
|---|---|---|
| 상속세 | 피상속인 1명에 대한 상속세 신고 1건 | 상속인 수만큼 기본 보수를 반복 부과하지 않음. 추가 업무는 별도 설명 |
| 증여세 | 수증자 1명·증여거래 1건 | 여러 수증자·거래는 건별 산정 내역과 합계 보수 안내 |
| 양도소득세 | 양도자 1명·부동산 1건 | 공동명의는 각자의 지분 양도가액을 기준으로 산정하는 안. 일괄 의뢰는 중복 업무를 고려해 합계 견적 확정 |
| 복수 세목·컨설팅 결합 | 포함 업무별 구분 | 동일 자료 검토의 중복 범위를 조정해 최종 총액 안내 |
기본 과금 단위피상속인 1명에 대한 상속세 신고 1건
복수 건 처리상속인 수만큼 기본 보수를 반복 부과하지 않음. 추가 업무는 별도 설명
기본 과금 단위수증자 1명·증여거래 1건
복수 건 처리여러 수증자·거래는 건별 산정 내역과 합계 보수 안내
기본 과금 단위양도자 1명·부동산 1건
복수 건 처리공동명의는 각자의 지분 양도가액을 기준으로 산정하는 안. 일괄 의뢰는 중복 업무를 고려해 합계 견적 확정
기본 과금 단위포함 업무별 구분
복수 건 처리동일 자료 검토의 중복 범위를 조정해 최종 총액 안내
표시된 금액은 신고·검토 업무의 기본 보수이며, 고객이 납부할 세금과는 별개입니다. 견적서에는 기본 보수, 추가 검토 보수, 부가세, 외부 비용의 포함 여부를 구분합니다.
신고를 위한 통상적인 자료·공제·세액 검토는 기본 업무에 포함합니다. 여러 시기·수증자·이전 방법을 비교해 계획을 설계하는 자산승계 컨설팅은 별도 업무입니다.
컨설팅을 먼저 받지 않아도 신고대행만 의뢰할 수 있습니다. 함께 의뢰하는 경우 중복되는 검토 범위를 조정합니다.
최초 계약 범위를 넘는 업무가 필요하면 내용과 비용을 안내하고 동의 후 진행합니다. 변경·취소·정산 기준은 계약 전에 안내합니다.
상담 시작
버튼 클릭만으로 접수가 완료되는 것은 아니며, 카카오톡·전화·이메일로 직접 연락해 상담 범위를 확인합니다.